Produto
Tudo que um departamento fiscal responde. Em minutos, com a norma citada.
Seis capacidades sobre o mesmo motor. Cada uma pensada para uma decisão concreta do empresário ou do contador.
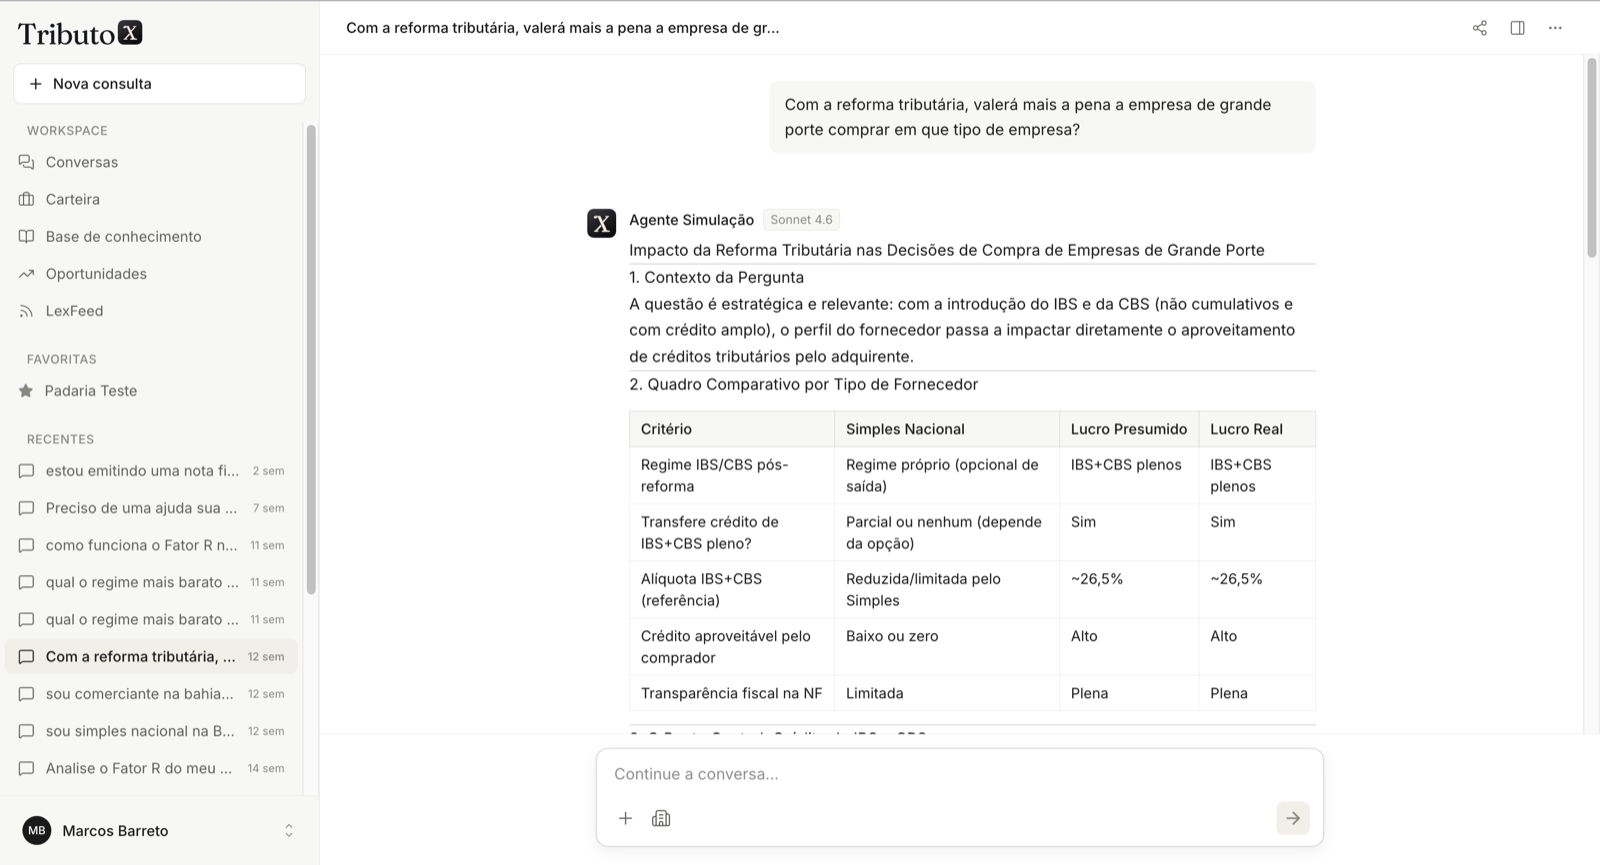
Análise de regime
Simples, Presumido ou Real, com o cálculo aberto
Fator R, anexos, alíquotas efetivas e ponto de virada, lado a lado. A empresa deixa de pagar imposto por inércia.
Oportunidades fiscais
Dinheiro que já é da empresa, identificado com fundamento
Créditos, benefícios e incentivos aplicáveis à operação. Cada oportunidade vem com a norma que a sustenta e o valor estimado.
Crédito de PIS/Cofins sobre energia elétricaLei 10.833/2003, art. 3º, III
+ R$ 38 mil/anoExclusão do ICMS da base de PIS/CofinsRE 574.706 · Tema 69 STF
+ R$ 91 mil/anoIncentivo à inovação (Lei do Bem)Lei 11.196/2005, art. 19
requer Lucro RealRiscos de conformidade
Onde a operação está exposta, antes da autuação
Enquadramentos frágeis, obrigações acessórias, teses arriscadas. Classificado por severidade, com o que fazer.